Este experimentado analista destaca 3 valores para comprar que le darán éxito en el cuarto trimestre de 2022

Un experimentado analista ha presentado 3 valores para comprar que serán grandes opciones para el resto de 2022, pero fácilmente mucho más allá de ese horizonte. La selección puede sorprenderle, pero se trata de empresas de calidad en las que ve importantes descuentos e infravaloraciones de hasta el 30%, lo que ya es un descuento decente y una oportunidad de inversión.

Dave Sekera
¿Quién es Dave Sekera? Estratega, inversor, ex director general y analista con más de 25 años de experiencia en los mercados de valores. Personalmente, me sorprendieron sus tres primeras selecciones de valores, ya que se trata de valores de alto potencial y mayor riesgo. En su opinión, cada uno de los valores de esta selección está significativamente infravalorado y ofrece un potencial decente de subida, por supuesto también da las razones que le llevan a esta creencia.
Zimmer Biomet $ZBH

Las acciones de $ZBH han perdido un -35,65% desde principios de año.
$ZBH es una empresa del sector sanitario que existe desde hace mucho tiempo, desde 1927.
Dave Sekera: Creemos que hay muchas opciones atractivas dentro de la tecnología médica, pero vemos muchas oportunidades infravaloradas en la actualidad. Así que, aunque la sanidad es uno de esos sectores que está mucho más cerca del valor razonable que algunos de los sectores cíclicos, creo que definitivamente veo algunos valores infravalorados en el espacio tecnológico. El primero sería Zimmer Biomet, por ejemplo. Se trata de una acción que cotiza con un descuento del 36% respecto a nuestro valor razonable. Una de las cosas que ha ocurrido es que durante la pandemia ha habido muchos pacientes que han estado posponiendo sus problemas de salud durante los últimos años a causa de la covida, eso debería cambiar a corto plazo. Nuestra opinión es que la acumulación de siniestros los hará subir en función de estas condiciones + el crecimiento natural del sector.
Además, los hospitales están menos ocupados tratando a covidu y aceptan muchas más solicitudes de procedimientos ortopédicos "electivos", como prótesis de rodilla y cadera. ZBH se beneficia directamente de estos problemas.
Puede que ZBH esté actualmente por detrás de la competencia, pero esto ha sido causado por covid y el miedo de la gente a los tratamientos que actualmente están despegando de nuevo.
ZBH es el líder del mercado en la categoría de implantes de cadera y rodilla, con una cuota de mercado de más del 30% en todo el mundo.
Illumina $ILMN
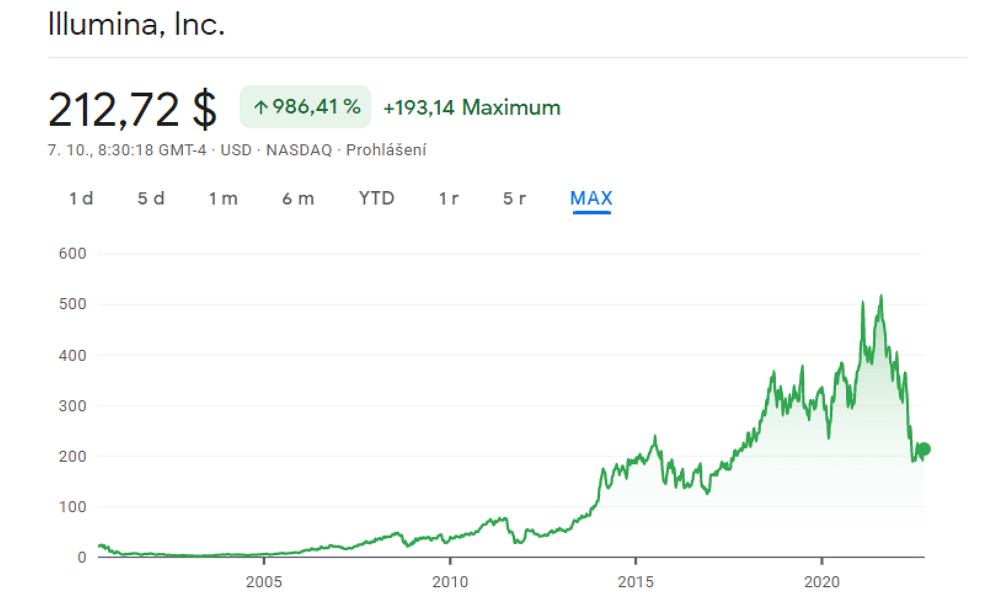
Las acciones de $ILMN han perdido un -42,92% desde principios de año.
La siguiente elección es un poco más arriesgada, pero Dave Sekera dice que $ILMN tiene algunos catalizadores realmente buenos y fuertes a largo plazo que podrían significar en última instancia un fuerte crecimiento. Illumina, dice, cotiza con un descuento de alrededor del 35% respecto a su valor razonable. $ILMN es uno de esos valores que ha identificado y que cree que podría tener oportunidades de crecimiento exponencial en el futuro. En concreto, tienen un producto en el ámbito de la biopsia líquida que se espera que salga al mercado en los próximos años. Supuestamente, puede detectar hasta 50 tipos diferentes de cáncer y eso podría cambiar realmente el juego en la detección del cáncer.
Covid-19 desbarató el progreso de Illumina en 2020, pero 2021 ha generado más de lo esperado, con un crecimiento de los ingresos del año fiscal 2021 que se espera sea del 36%, impulsado por el cumplimiento de la cartera de pedidos, la fácil competencia, las renovadas iniciativas de secuenciación del genoma y el aumento de la demanda de pruebas de cáncer.
Los ingresos del cuarto trimestre aumentaron un 26% con respecto al año anterior, y los de los instrumentos de secuenciación un 29%. El BPA no-GAAP, aunque bajó un 59,09% en comparación con el mismo periodo de 2020, superó el consenso de los analistas en 26 céntimos.
Como dato de interés, la estructura de capital de Illumina está formada por un 96,1% de fondos propios, un 0,1% de deuda a corto plazo y un 3,8% de deuda a largo plazo, y la empresa es capaz de cubrir sus obligaciones a corto plazo.
Como líder en la industria de la secuenciación del genoma, Illumina ha demostrado al mundo un gran potencial en este ámbito y la incertidumbre de sacar nuevas tecnologías al mercado. El valor del mercado al que puede dirigirse se estima en 20.000 millones de dólares y la empresa apenas ha arañado la superficie. Por otro lado, los retos antimonopolio que se avecinan y la creciente competencia, especialmente en oncología, serán el principal riesgo de la empresa.
$ZTS
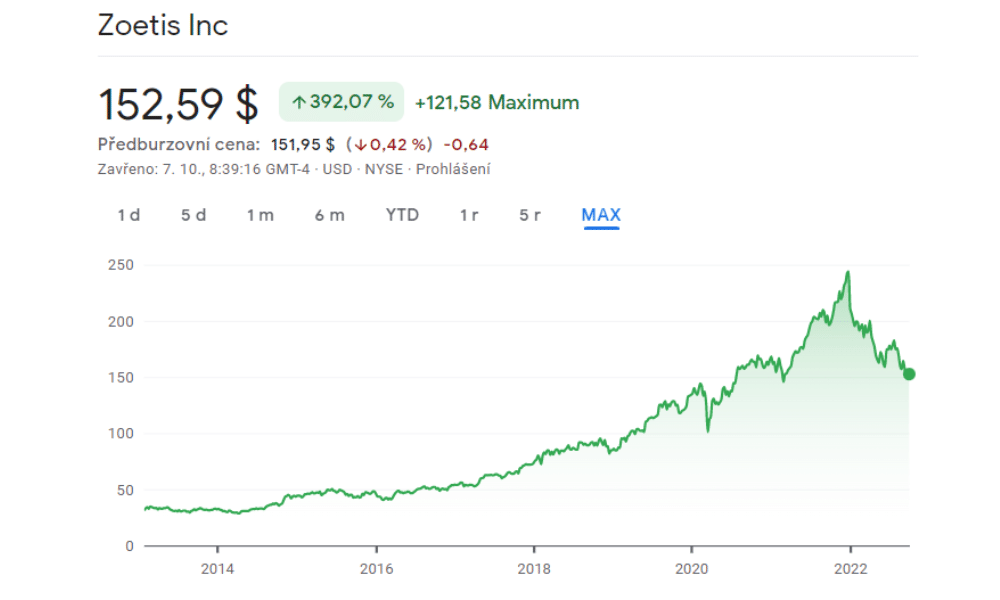
Las acciones de $ZTS han perdido un -35,72% este año.
Zoetis desarrolla, fabrica y distribuye productos para el cuidado de los animales, entre los que se incluyen diversos medicamentos, vacunas y diagnósticos. Desde su escisión de Pfizer en 2013, Zoetis ha crecido significativamente y se ha convertido en un líder en la industria del cuidado de la salud animal.
Dave Sekera: Y por último, otra empresa del sector sanitario, que es Zoetis. Zoetis, en mi opinión, es realmente un líder en terapias innovadoras para animales de compañía. Esta acción cotiza con un 20% de descuento respecto a nuestro valor razonable.
La visión aquí es sencilla: el analista y su equipo ven potencial en este sector, ya que está demostrado que la naturaleza humana y el cuidado de las mascotas ha cambiado (positivamente) a lo largo de los años, lo que ha contribuido y seguirá contribuyendo a su gasto en sus mascotas y a su cuidado y salud. De hecho, es un área en la que ven una oportunidad de crecimiento a largo plazo.
Según la investigación, se espera que el mercado de la salud de las mascotas en Norteamérica crezca un 10,2% al año. Como líder en una variedad de posiciones, Zoetis liderará claramente el camino y se beneficiará de este crecimiento.
Sus ingresos han crecido un 10% anual en los últimos 5 años y el margen EBIT ha pasado del 24% en 2013 al 36% en 2022.
El dividendo ha crecido un 21% anual en los últimos 5 años. Además, recompran regularmente acciones en las que esperan seguir recompensando a los accionistas en un futuro próximo.
La diversificación de la cartera de ingresos también es una gran noticia, ya que los dos principales productos de Zoetis en 2021 fueron APOQUEL y Simparica Trio, cada uno con aproximadamente el 10% de los ingresos del grupo. El resto de sus ingresos están diversificados, ya que los otros tres productos sólo representan el 13% de los ingresos totales del grupo y los otros cinco sólo el 14%. Como punto de interés, la empresa está en camino de aprobar otros productos, que están cosechando un éxito inicial en el espacio de la vacunación animal.
Conclusión
Personalmente, me parecen interesantes los 3 valores, sin embargo, me parecería más Zoetis ya que me parece atractiva en cuanto a números financieros, producto, competitividad, innovación, paga un dividendo, hace recompra de acciones y es uno de los líderes del mercado. Estoy de acuerdo con el punto del analista Sekera y lo veo de la misma manera - La gente está cambiando su actitud y está gastando continuamente en el cuidado y la salud de sus mascotas en una escala mucho mayor que antes. No descarto a Illumina y Zimmer, el potencial es alto, pero lo mismo se puede decir de los riesgos y de mucha competencia a sus espaldas.
¿Qué le parecen estas empresas?
Tenga en cuenta que esto no es un negocio de asesoramiento financiero. Toda inversión debe pasar por un análisis exhaustivo.